Sinistri pregressi dichiarati in modo incompleto e polizze che cessano alla scadenza possono lasciare il condominio senza la protezione attesa. Un controllo documentato tutela lo stabile e riduce l’esposizione professionale dell’amministratore.
Una polizza deve essere operativa quando serve
Per un amministratore di condominio la polizza Globale Fabbricati è una delle molte attività da presidiare
insieme a bilanci, fornitori, manutenzioni, assemblee ed emergenze. Proprio per questo la gestione
assicurativa deve poggiare su procedure chiare e verificabili, non su automatismi dati per scontati.
Nella nostra esperienza con gli studi di amministrazione di Reggio Emilia, Modena e delle aree vicine, le
criticità più insidiose non sono sempre visibili leggendo soltanto l’elenco delle garanzie. Possono nascere
prima della firma, quando si ricostruisce lo storico dei sinistri, oppure alla scadenza, quando il contratto
non si rinnova automaticamente.
In entrambi i casi l’amministratore può avere operato in buona fede e aver seguito le indicazioni ricevute. Il
problema emerge dopo, spesso nel momento peggiore: quando la compagnia deve verificare se la
copertura era valida e se il rischio era stato rappresentato correttamente.
Quando si verifica il danno, l’amministratore diventa il primo riferimento dei condòmini.
Il lavoro dell’amministratore e il ruolo dell’intermediario
Attribuire ogni problema all’amministratore sarebbe semplicistico. Uno studio gestisce numerosi stabili,
ciascuno con scadenze, sinistri e documenti diversi. Deve quindi potersi affidare a un intermediario
capace di porre le domande giuste, raccogliere le informazioni, segnalare le clausole rilevanti e lasciare
una traccia chiara delle decisioni assunte.
Anche le regole di distribuzione assicurativa richiedono agli intermediari di comportarsi con
professionalità, correttezza e trasparenza, di acquisire le informazioni necessarie a valutare le esigenze
del cliente e di mantenerlo adeguatamente informato. Per l’amministratore questo significa ricevere una
consulenza che consideri il funzionamento reale dello studio, non soltanto il prezzo della polizza.
Sinistri pregressi e cambio di compagnia
Quando si cambia compagnia, la corretta valutazione del rischio richiede una ricostruzione completa dei
sinistri pregressi: numero degli eventi, natura dei danni, importi liquidati, pratiche ancora aperte e ogni
altra circostanza richiesta nel questionario assuntivo. Questi dati incidono sul premio, sulle franchigie, sui
limiti di indennizzo e sulla disponibilità della compagnia ad assumere il condominio.
La ricostruzione diventa delicata quando si basa sulla memoria, su un riepilogo informale o su una
risposta verbale. Un sinistro può essere stato denunciato e poi chiuso senza seguito, liquidato
direttamente a un condòmino oppure ancora aperto. Se il questionario chiede la sinistrosità pregressa,
occorre capire esattamente quali eventi debbano essere indicati e documentarli.
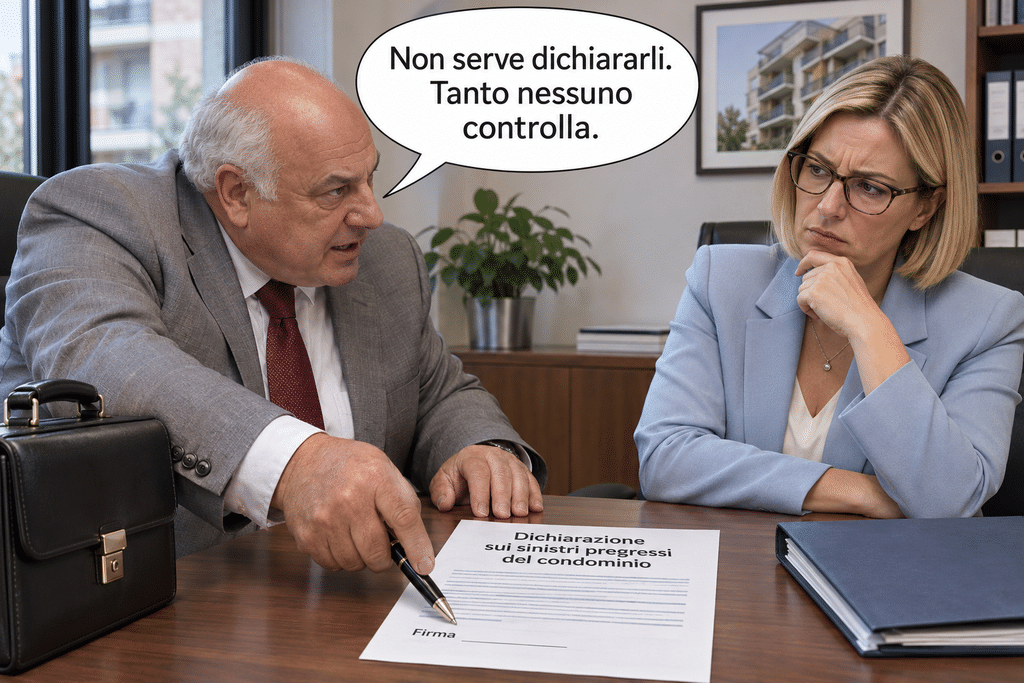
Le rassicurazioni verbali non sostituiscono una dichiarazione completa e documentata dei sinistri pregressi.
Un caso concreto raccontato da Condominio Notizie
Un articolo pubblicato da Condominio Notizie descrive il caso di un amministratore che, mentre valutava il
cambio di compagnia, sollevò immediatamente il tema dei diversi sinistri avvenuti negli anni precedenti.
La sinistrosità fu discussa anche informalmente durante l’assemblea e la nuova polizza venne comunque
stipulata. Nove mesi dopo si verificò un altro danno e la compagnia, avendo ricostruito la precedente
storia assicurativa, contestò le dichiarazioni rese nella fase di assunzione del rischio.
Il punto decisivo è questo: l’articolo non consente di stabilire quali informazioni siano state effettivamente
riportate nella proposta o nella dichiarazione sottoscritta. Non si può quindi affermare che l’amministratore
avesse omesso di segnalare i sinistri: li aveva portati all’attenzione dell’intermediario e dell’assemblea.
Questo, però, non evitò la successiva contestazione. Le comunicazioni verbali e le discussioni informali
non bastano: occorre verificare che quanto comunicato sia riportato correttamente nella documentazione
contrattuale.
Che cosa prevedono gli articoli 1892 e 1893 del Codice Civile
Gli articoli 1892 e 1893 del Codice civile distinguono due situazioni. Se le dichiarazioni inesatte o le
reticenze riguardano circostanze rilevanti per l’assicuratore e sono rese con dolo o colpa grave, possono
ricorrere i presupposti per l’annullamento del contratto. Se invece mancano dolo e colpa grave, il contratto
non viene annullato per questa ragione, ma la compagnia può recedere e, in determinate condizioni,
ridurre l’indennizzo in proporzione al diverso premio che avrebbe applicato conoscendo il rischio reale.
Non ogni omissione produce automaticamente il rifiuto del sinistro. La Cassazione, con l’ordinanza
n. 19184 dell’11 giugno 2026, ha ribadito che per applicare l’articolo 1892 occorre verificare la
consapevolezza dell’inesattezza o della reticenza e la consapevolezza della rilevanza dell’informazione
rispetto alla conclusione del contratto e alle sue condizioni.
Questa precisazione evita conclusioni allarmistiche, ma non riduce l’importanza della prevenzione. Se la
compagnia contesta le dichiarazioni, il condominio entra comunque in un’area di incertezza proprio
quando attende l’indennizzo. La documentazione serve a evitare la contestazione e a dimostrare come le
informazioni siano state raccolte e trasmesse.
Una procedura prudente per dichiarare i sinistri pregressi
Prima di sostituire una polizza condominiale va costruito un fascicolo essenziale ma completo. La procedura deve comprendere almeno questi passaggi:
- richiedere per iscritto alla compagnia o all’intermediario uscente l’elenco dei sinistri riferiti al periodo richiesto dal nuovo assicuratore;
- confrontare l’elenco ricevuto con il registro interno dello studio e con la documentazione delle denunce;
- distinguere, quando possibile, i sinistri liquidati, riservati, respinti, chiusi senza seguito o ancora aperti;
- trasmettere la documentazione al nuovo intermediario con una modalità tracciabile;
- verificare che le dichiarazioni riportate nella proposta e nel contratto corrispondano alle informazioni consegnate;
- conservare nel fascicolo del condominio la richiesta, la risposta, l’invio e i documenti sottoscritti;
Non spetta all’amministratore decidere se un determinato storico sia accettabile per la compagnia. Il suo compito è rappresentare il rischio sulla base dei dati disponibili. La valutazione assuntiva compete all’impresa; la corretta ricostruzione e trasmissione delle informazioni deve essere guidata dall’intermediario.
Polizze senza tacito rinnovo e rischio di scopertura
La seconda criticità riguarda la durata del contratto. Molti studi hanno organizzato correttamente il proprio
lavoro sulla base del meccanismo che per anni ha caratterizzato gran parte delle polizze condominiali: il
contratto prosegue salvo disdetta e l’agenzia invia l’avviso o la richiesta di pagamento in prossimità della
scadenza.
Oggi non si può più presumere che ogni polizza funzioni così. Tra i contratti che abbiamo esaminato
nell’ultimo anno, alcuni, emessi anche da uno dei gruppi assicurativi più presenti nel nostro territorio,
erano configurati senza tacito rinnovo. In questa ipotesi il contratto termina alla scadenza indicata se non
viene espressamente rinnovato.
La clausola, in sé, è legittima e viene indicata nella documentazione contrattuale. La criticità nasce
quando il cambiamento non viene tradotto in una nuova procedura amministrativa. Se lo studio continua
ad attendere l’avviso cui era abituato e la comunicazione non arriva o non viene intercettata, il condominio
può rimanere scoperto. Nel corso dell’ultimo anno ci sono state sottoposte numerose situazioni di questo
tipo; in alcuni casi la copertura risultava cessata da settimane o mesi.
L’assenza del tacito rinnovo comporta inoltre che, alla scadenza, la prosecuzione della copertura possa
essere proposta a condizioni diverse da quelle precedenti. La nuova proposta può prevedere un premio
più elevato e franchigie o scoperti maggiori: variazioni che devono essere comunicate e valutate per
tempo, perché incidono sia sul costo sia sulla quota di danno che resta a carico del condominio.
Non si tratta necessariamente di disorganizzazione dello studio. Un processo che ha funzionato per anni
può diventare inadeguato quando cambia la struttura del contratto. Per questo l’intermediario deve
richiamare espressamente l’assenza del tacito rinnovo e presidiare la scadenza insieme
all’amministratore.
Una polizza senza tacito rinnovo può cessare alla scadenza se il rinnovo non viene gestito espressamente.
Il periodo di tolleranza non vale in ogni situazione
L’articolo 1901 del Codice civile prevede, per i premi successivi al primo, che la garanzia resti operativa
fino alle ore 24 del quindicesimo giorno successivo alla scadenza. Questo periodo presuppone però che il
rapporto assicurativo prosegua. La Cassazione ha chiarito che, raggiunta la scadenza naturale, l’articolo
1901 può operare se il contratto è stato prorogato, per esempio attraverso una clausola di tacito rinnovo.
Non deve quindi essere confuso con una polizza che cessa automaticamente alla propria scadenza.
La regola operativa è semplice: non bisogna presumere l’esistenza dei quindici giorni senza aver prima
verificato la clausola di durata e rinnovo della singola polizza.
La Cassazione sul pagamento tardivo del premio
L’ordinanza della Corte di Cassazione n. 2831 del 5 febbraio 2021 riguarda la responsabilità di un
amministratore in relazione alla mancata operatività di una polizza Globale Fabbricati al momento di un
incendio, conseguente al tardivo pagamento del premio.
Il caso presentava circostanze difficili per l’amministratore: era subentrato da poco, aveva ricevuto tardi la
documentazione dal precedente amministratore e il condominio non disponeva inizialmente di fondi
sufficienti. La Corte d’Appello aveva tuttavia ravvisato una condotta negligente, rilevando che l’amministratore avrebbe dovuto informare tempestivamente i condòmini e attivarsi per ottenere le somme necessarie, così da ridurre il periodo di inoperatività.
La Cassazione non ha affermato che ogni ritardo determini automaticamente una condanna dell’amministratore. Ha dichiarato inammissibile il ricorso incidentale con cui veniva contestato l’accertamento di responsabilità e ha rinviato la causa per una nuova valutazione dell’ammontare del danno. Il principio pratico resta rilevante: la gestione delle scadenze e l’informazione documentata ai condòmini possono incidere sulla posizione professionale dell’amministratore.
Un controllo operativo per ogni stabile
Per ogni stabile, il fascicolo assicurativo deve rendere immediatamente disponibili queste informazioni:
- data di scadenza della polizza e delle eventuali rate;
- presenza o esclusione del tacito rinnovo;
- termine entro cui assumere la decisione sul rinnovo;
- persona incaricata del controllo nello studio e contatto dell’intermediario;
- storico dei sinistri relativo al periodo richiesto dalla compagnia;
- prova delle comunicazioni inviate e dei pagamenti effettuati;
Quando arriva un nuovo condominio, il controllo va eseguito subito, senza attendere la scadenza. Nel
passaggio di consegne devono essere verificati la continuità della copertura, le rate non pagate, le
eventuali disdette e i sinistri ancora aperti.
Il nostro metodo nella gestione dei rischi condominiali
Una gestione trasparente e documentata tutela il condominio e chi lo amministra.
Il nostro lavoro parte dall’analisi del rischio e dall’organizzazione dei controlli. Per i contratti affidati alla
nostra Agenzia, la verifica delle scadenze, della continuità della copertura e della documentazione sui
sinistri rientra nella gestione ordinaria del rapporto. Non lasciamo questi passaggi alla sola iniziativa dello
studio o all’arrivo automatico di un avviso.
Quando valutiamo un nuovo stabile, ricostruiamo prima la situazione esistente: caratteristiche del
fabbricato, garanzie in corso, franchigie, limiti, sinistri pregressi, scadenze e modalità di rinnovo. Solo
dopo possiamo capire se la copertura è coerente con il rischio e con le responsabilità di chi amministra.
Questo approccio deriva dal nostro metodo di lavoro come gestori dei rischi. La polizza è uno degli
strumenti; il risultato atteso è che il condominio disponga di una protezione comprensibile, documentata e
presidiata nel tempo.
Consulenza per amministratori condominiali a Reggio Emilia e Modena
Se amministri condomìni nelle province di Reggio Emilia o Modena e vuoi verificare lo storico dei sinistri,
le clausole di rinnovo o la continuità delle coperture, possiamo analizzare con te la situazione degli stabili
e definire un metodo di controllo adatto all’organizzazione del tuo studio.
Approfondisci il nostro servizio dedicato ai condomìni
oppure richiedi un incontro con la nostra Agenzia.