L’obbligo assicurativo è ormai operativo per la generalità delle imprese. Tuttavia, una polizza formalmente presente potrebbe non comprendere correttamente tutti i beni utilizzati dall’azienda o potrebbe prevedere valori e condizioni non adeguati. Ecco che cosa è importante controllare prima che si verifichi una calamità.
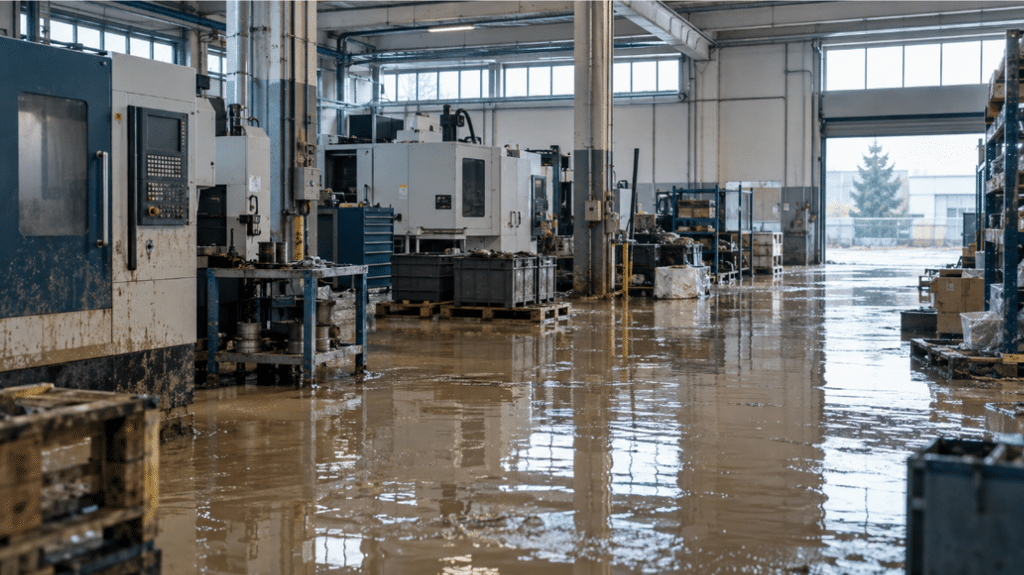
Terremoti, alluvioni, inondazioni, esondazioni e frane possono compromettere in poche ore beni e investimenti costruiti da un’impresa nel corso di molti anni.
Il danno, però, non si limita necessariamente al fabbricato o ai macchinari colpiti. Una calamità può fermare la produzione, interrompere le consegne, ridurre il fatturato e mettere l’azienda nella condizione di dover continuare a sostenere stipendi e costi fissi senza poter lavorare regolarmente.
Per ridurre l’esposizione economica delle imprese, la Legge di Bilancio 2024 ha introdotto l’obbligo di stipulare una copertura assicurativa contro determinati eventi catastrofali.
Le scadenze previste per la generalità delle imprese sono ormai trascorse. Ma la presenza di una polizza non risolve automaticamente ogni problema.
La domanda veramente importante non è soltanto:
“La mia impresa ha sottoscritto una Cat Nat?”
Occorre domandarsi anche:
“I beni utilizzati dalla mia impresa sono stati individuati, valutati e assicurati correttamente?”
Eventi estremi: un rischio sempre più concreto per le imprese
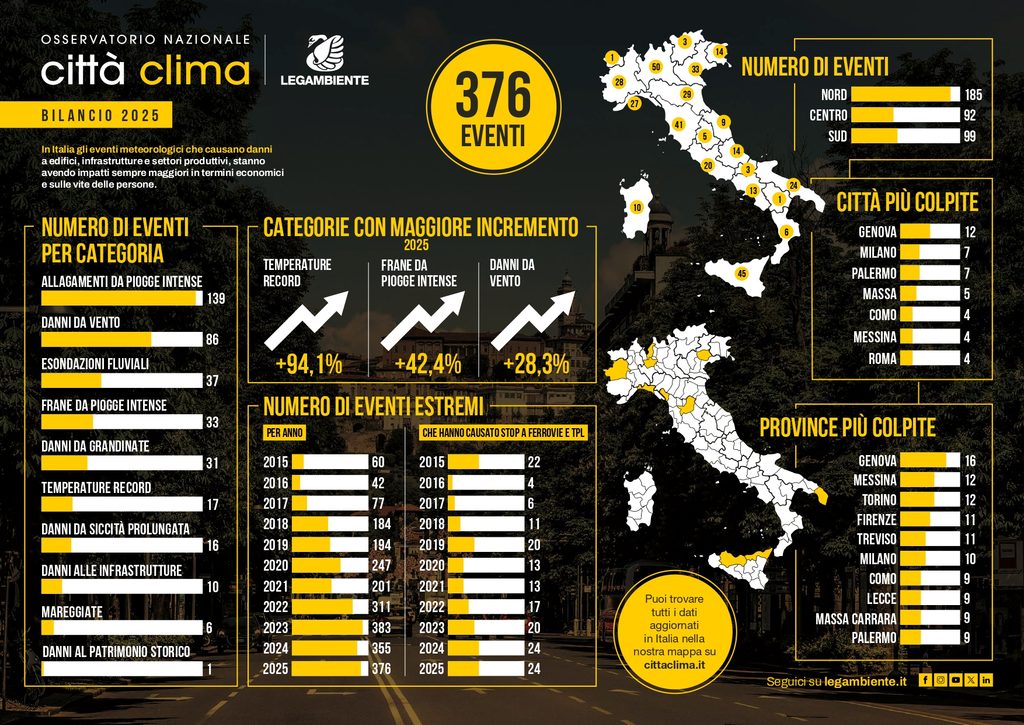
Secondo il Bilancio 2025 dell’Osservatorio Città Clima di Legambiente, in Italia sono stati registrati 376 eventi meteorologici estremi che hanno causato danni sul territorio.
Tra gli eventi rilevati figurano:
- 139 allagamenti da piogge intense;
- 86 casi di danni provocati dal vento;
- 37 esondazioni fluviali;
- 33 frane causate da piogge intense;
- 31 episodi con danni da grandine.
Questi dati descrivono un fenomeno più ampio rispetto agli eventi compresi nell’obbligo Cat Nat: vento, grandine, neve e piogge intense, per esempio, non coincidono automaticamente con terremoto, alluvione, inondazione, esondazione e frana.
L’immagine è comunque chiara: gli eventi naturali estremi non rappresentano più un rischio remoto e la loro capacità di compromettere l’operatività di un’impresa deve essere valutata con sempre maggiore attenzione.
Quali imprese sono soggette all’obbligo Cat Nat?
L’obbligo riguarda, indipendentemente dalla sezione di appartenenza, le imprese con sede legale in Italia e le imprese estere con una stabile organizzazione nel nostro Paese tenute all’iscrizione nel Registro delle imprese.
Sono escluse le imprese agricole individuate dall’articolo 2135 del Codice civile.
L’obbligo non sussiste quando l’impresa non possiede e non utilizza, per lo svolgimento della propria attività, nessuno dei beni individuati dalla normativa.
Non è quindi sufficiente considerare soltanto la forma giuridica o la dimensione aziendale: occorre esaminare concretamente l’attività svolta e i beni utilizzati.
Le scadenze ordinarie sono state:
- 31 marzo 2025 per le grandi imprese, con un periodo transitorio fino al 30 giugno 2025;
- 30 settembre 2025 per le medie imprese;
- 31 dicembre 2025 per le micro e piccole imprese;
- 31 marzo 2026 per le micro e piccole imprese della somministrazione di alimenti e bevande e del settore turistico-ricettivo.
Per le imprese della pesca e dell’acquacoltura, la scadenza è stata prorogata al 31 dicembre 2026.
Le informazioni aggiornate sono disponibili nella pagina dedicata alle polizze per rischi catastrofali del Ministero delle Imprese e del Made in Italy.
Quali eventi devono essere assicurati?
La copertura obbligatoria riguarda i danni direttamente causati da:
- terremoto o sisma;
- alluvione;
- inondazione;
- esondazione;
- frana.
È importante non confondere la Cat Nat obbligatoria con la più ampia garanzia per gli eventi atmosferici.
Vento, grandine, neve, trombe d’aria, sovraccarico di neve e allagamenti provocati dalle piogge possono richiedere garanzie differenti e non sono automaticamente compresi nella copertura minima prevista dalla legge.
Una polizza conforme all’obbligo può quindi non costituire, da sola, una protezione completa contro tutti gli eventi naturali ai quali è esposta l’impresa.
Quali beni devono essere assicurati?
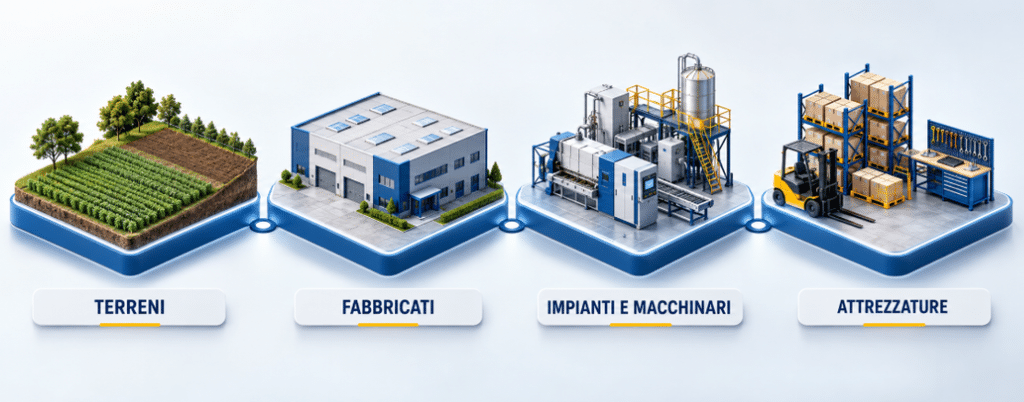
Terreni – Fabbricati – Impianti e macchinari – Attrezzature industriali e commerciali
La normativa individua quattro categorie principali:
- terreni;
- fabbricati;
- impianti e macchinari;
- attrezzature industriali e commerciali.
Devono essere considerati i beni impiegati nell’attività d’impresa a qualsiasi titolo.
Questo significa che l’obbligo può riguardare non soltanto i beni di proprietà, ma anche quelli utilizzati in locazione, leasing, comodato o in base ad altri rapporti contrattuali.
L’impresa che utilizza il bene deve verificarne la copertura, salvo che quel bene risulti già assicurato con una protezione analoga, anche mediante un contratto stipulato dal proprietario o da un altro soggetto.
È uno dei passaggi più delicati dell’intera normativa.
Un imprenditore potrebbe ritenere che il fabbricato preso in affitto sia già assicurato dal proprietario. La polizza esistente potrebbe però non essere conforme all’obbligo, non comprendere tutti gli eventi richiesti oppure assicurare soltanto il fabbricato e non gli impianti o le attrezzature utilizzati dall’impresa.
Per questo è necessario verificare i contratti, non affidarsi a una semplice supposizione.
Quali beni non rientrano nell’obbligo?
Non rientrano nel perimetro obbligatorio, tra gli altri:
- i veicoli iscritti al Pubblico Registro Automobilistico;
- le merci;
- le scorte e le materie prime;
- i prodotti finiti;
- i beni immobili in costruzione;
- gli immobili gravati da abuso edilizio o costruiti senza le autorizzazioni previste.
L’esclusione dall’obbligo non significa necessariamente che questi beni non abbiano bisogno di protezione.
Le merci, per esempio, possono rappresentare una parte molto importante del patrimonio aziendale. Un’alluvione potrebbe distruggerle, ma una Cat Nat limitata al contenuto minimo previsto dalla legge potrebbe non assicurarle.
Anche in questo caso occorre distinguere tra:
- adempiere all’obbligo normativo;
- proteggere adeguatamente l’intero patrimonio dell’impresa.
Per ulteriori chiarimenti sui beni interessati è possibile consultare le FAQ ufficiali del MIMIT.
Perché una polizza già sottoscritta potrebbe non essere adeguata?
Nel corso dell’ultimo anno abbiamo esaminato numerosi contratti Cat Nat sottoscritti attraverso istituti bancari o altri operatori.
Non significa che tutte queste polizze siano inadeguate. In diversi casi, però, abbiamo riscontrato criticità che meritavano un approfondimento.
1. Beni non correttamente censiti
Una polizza può indicare soltanto il fabbricato, tralasciando impianti, macchinari o attrezzature effettivamente utilizzati.
Il problema può essere ancora più complesso quando alcuni beni sono in leasing, affitto o comodato.
2. Valori assicurati non coerenti
Il valore utilizzato per assicurare un bene non dovrebbe essere scelto approssimativamente o copiato senza verifica da un altro documento.
Per i fabbricati occorre considerare il valore necessario alla ricostruzione, non semplicemente il valore commerciale dell’immobile.
Per impianti, macchinari e attrezzature deve essere valutato il costo necessario per sostituire i beni danneggiati con beni equivalenti.
Valori non corretti possono produrre una protezione insufficiente e lasciare una parte rilevante del danno a carico dell’impresa.
3. Ubicazioni incomplete o non aggiornate
Un’impresa può operare in più sedi, depositi, laboratori o unità produttive.
Se una determinata ubicazione o i beni presenti al suo interno non risultano correttamente indicati, la presenza generale di una polizza Cat Nat non garantisce che ogni situazione aziendale sia stata considerata.
4. Franchigie, scoperti e limiti di indennizzo
Anche una copertura conforme può prevedere una parte del danno a carico dell’impresa e limiti alla somma concretamente liquidabile.
Questi elementi devono essere compresi prima della sottoscrizione, perché incidono direttamente sulla capacità finanziaria necessaria per affrontare il sinistro.
L’imprenditore dovrebbe sapere in anticipo:
- quanto potrebbe ricevere dalla compagnia;
- quale parte del danno rimarrebbe a suo carico;
- se la liquidità aziendale sarebbe sufficiente per sostenere tale differenza.
5. Una copertura limitata al solo obbligo
La Cat Nat obbligatoria protegge determinati beni dai danni diretti provocati dagli eventi indicati dalla legge.
Può non comprendere automaticamente:
- merci e scorte;
- vento, grandine e altri eventi atmosferici;
- spese straordinarie necessarie per riprendere l’attività;
- perdita di margine;
- costi fissi sostenuti durante il fermo;
- ritardi nelle consegne;
- danni economici provocati dall’interruzione della produzione.
L’impresa può quindi ricevere un indennizzo per il macchinario danneggiato, ma non essere protetta per le perdite generate dai mesi necessari a sostituirlo e tornare a produrre.
In quali casi l’indennizzo potrebbe essere molto ridotto o assente?
Affermare che una determinata polizza “non pagherà” senza analizzarla sarebbe scorretto.
Esistono però situazioni nelle quali l’indennizzo potrebbe risultare ridotto, contestato o non dovuto, per esempio quando:
- il bene danneggiato non è stato inserito nella copertura;
- l’ubicazione colpita non coincide con quelle assicurate;
- l’evento verificatosi non rientra tra quelli previsti dal contratto;
- i valori assicurati non sono corretti;
- il danno riguarda merci o altre categorie non comprese;
- l’immobile presenta condizioni che ne impediscono l’assicurabilità;
- non sono stati rispettati obblighi o condizioni previsti dal contratto.
Per questo non è sufficiente conservare un certificato o una quietanza che riporti la dicitura “Cat Nat”.
Occorre leggere il contratto, ricostruire la situazione aziendale e confrontare le due cose.
Che cosa può accadere se l’impresa non adempie all’obbligo?
La normativa stabilisce che del mancato adempimento si debba tenere conto nell’assegnazione di contributi, sovvenzioni e agevolazioni finanziarie basate su risorse pubbliche, comprese quelle previste in occasione di calamità.
Questo non equivale a una sanzione pecuniaria automatica applicata indistintamente a ogni impresa non assicurata.
Le conseguenze dipendono anche dai provvedimenti adottati dalle amministrazioni responsabili delle singole misure.
Per alcuni incentivi gestiti dal MIMIT, l’adempimento dell’obbligo assicurativo è già diventato un requisito da verificare per accedere alle agevolazioni e riceverne l’erogazione.
Rimandare la decisione può quindi produrre conseguenze non soltanto in caso di calamità, ma anche quando l’impresa intenda accedere a determinate opportunità di finanziamento pubblico.
La banca ha richiesto la polizza: significa che è adeguata?
La banca può avere interesse a verificare l’esistenza di una copertura, soprattutto quando ha finanziato l’acquisto di un immobile, di un impianto o di un macchinario.
Ma la tutela del credito della banca e la protezione complessiva dell’impresa non sono necessariamente la stessa cosa.
Un contratto può soddisfare una richiesta collegata a un finanziamento senza rappresentare una revisione completa dei rischi aziendali.
L’analisi dovrebbe considerare almeno:
- tutti i beni impiegati nell’attività;
- i relativi titoli di utilizzo;
- le diverse ubicazioni;
- i corretti valori di ricostruzione o rimpiazzo;
- la quota di danno che resterebbe a carico dell’impresa;
- le conseguenze economiche del fermo produttivo;
- la capacità dell’azienda di riprendere l’attività.
Il punto non è stabilire se una polizza bancaria sia, per definizione, valida o invalida.
Il punto è verificare se quella specifica polizza sia realmente coerente con quella specifica impresa.
Il nostro metodo: prima l’analisi, poi la soluzione
Furlotti Assicurazioni – Revisione Rischi è una Società Benefit.
Per noi questo significa affiancare all’attività d’impresa un impegno concreto verso i clienti e il territorio, contribuendo a diffondere maggiore cultura assicurativa e aiutando gli imprenditori a prendere decisioni consapevoli.
Il nostro lavoro non parte da un prodotto da vendere, ma dalla struttura dell’azienda.
Applichiamo un metodo di Revisione dei Rischi basato sulle linee guida ISO 31000:
- ricostruiamo il contesto aziendale;
- censiamo i beni e le modalità con cui vengono utilizzati;
- individuiamo le vulnerabilità;
- misuriamo il possibile impatto economico;
- esaminiamo le coperture già presenti;
- evidenziamo sovrapposizioni, scoperture e criticità;
- definiamo, soltanto se necessario, una strategia di tutela;
- monitoriamo nel tempo i cambiamenti dell’impresa.
Questo approccio consente di distinguere ciò che rappresenta un adempimento formale da ciò che serve concretamente a preservare patrimonio, liquidità e continuità operativa.
La verifica da fare prima di una calamità
Se hai già sottoscritto una Cat Nat tramite una banca o un altro intermediario, è utile controllare:
- quali ubicazioni sono assicurate;
- quali beni sono stati inseriti;
- se sono compresi i beni utilizzati in affitto o leasing;
- come sono stati determinati i valori;
- quali eventi sono coperti;
- quali franchigie, scoperti e limiti sono previsti;
- quali danni rimarrebbero comunque a carico dell’impresa;
- se sono tutelate anche le conseguenze dell’interruzione dell’attività.
Se invece non hai ancora sottoscritto la copertura, il primo passo non dovrebbe essere richiedere semplicemente un prezzo.
Il primo passo dovrebbe essere ricostruire correttamente che cosa deve essere assicurato.
Vuoi verificare la situazione della tua impresa?
Mettiamo a disposizione dei nostri clienti un incontro preliminare per esaminare la situazione aziendale e le eventuali coperture Cat Nat già sottoscritte.
L’incontro servirà a:
- verificare il corretto adempimento dell’obbligo;
- ricostruire i beni effettivamente impiegati;
- controllare la coerenza dei valori assicurati;
- individuare eventuali criticità contrattuali;
- valutare i rischi che potrebbero compromettere la continuità operativa.
La verifica preliminare non comporta alcun costo o commissione a carico del cliente e non determina alcun obbligo di sottoscrivere una nuova polizza.
In alternativa, puoi fissare direttamente un incontro con uno dei nostri Revisori dei Rischi.